Domain fruhstuck.de kaufen?
Wir ziehen mit dem Projekt
fruhstuck.de um.
Sind Sie am Kauf der Domain
fruhstuck.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fruhstuck.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **

Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Riegel - Müsli Honig 25gDer Müsli-Riegel ist ein knuspriger, geschmackvoller Snack für alle, die es crunchy mögen – ideal für zwischendurch und kaum zu teilen. In Bio-Qualität und vegetarisch. Hinweise zur Handhabung und Lagerung Trocken lagern, vor Wärme schützen. Bei max. 20°C und ca. 60% relativer Luftfeuchte, vor Sonneneinstrahlung schützen.0,89 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
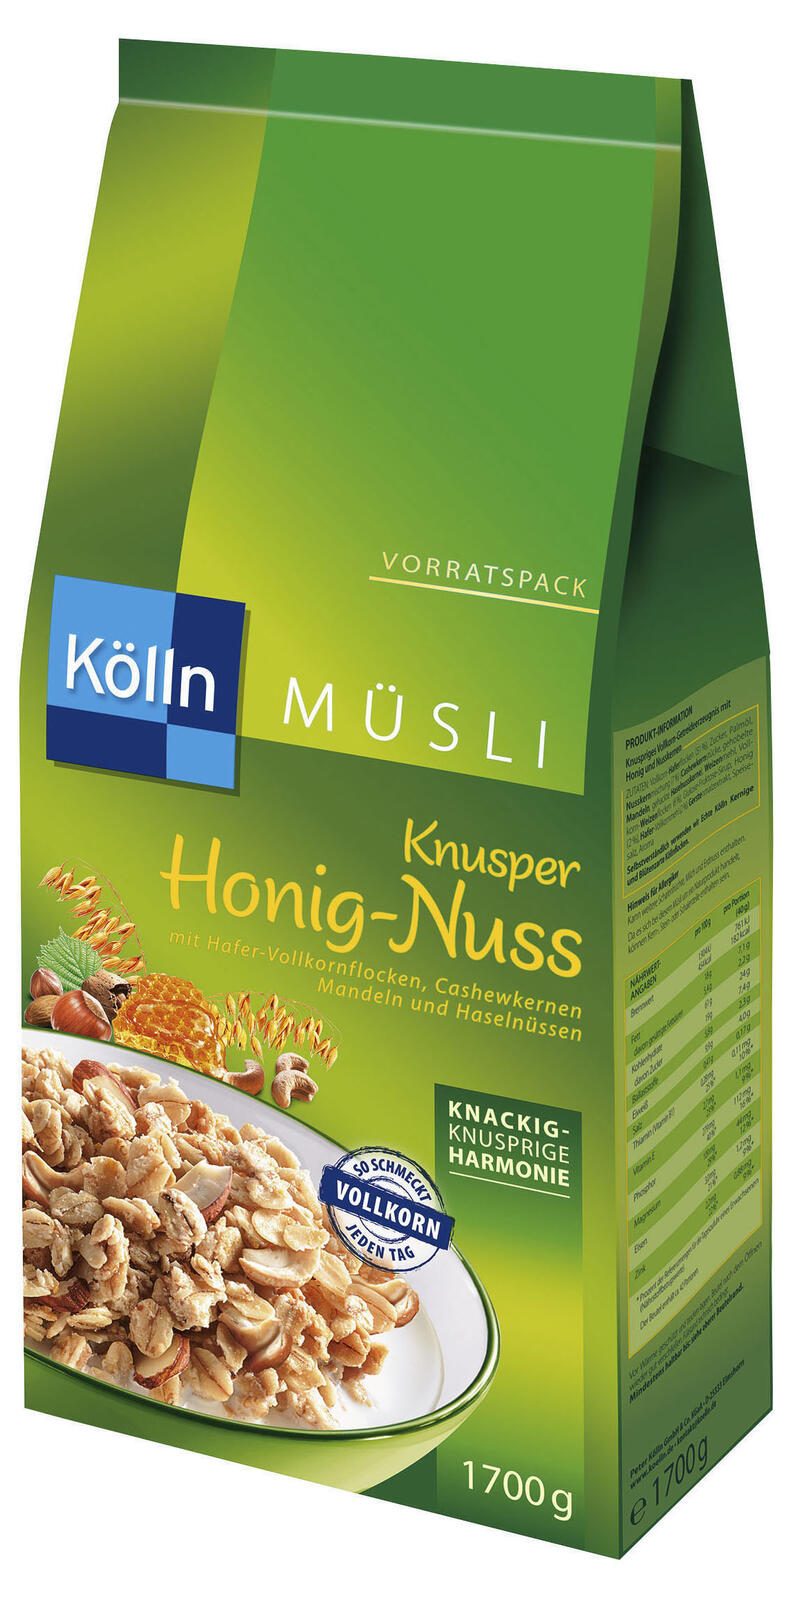
Kölln Müsli Knusper Honig-Nuss, 500gVollkorn-Haferflocken, Cashewkernstücke, gehobelte Mandeln, gehackte Haselnusskerne und Honig Vollkorngehalt 59% Merkmale: Sorte: Knusper, mit Nüssen Ernährungsform: laktosefrei Lebensmittelinformationen: Besonderheit: laktosefrei Inhalt: 500g, Zutaten: VOLLKORN-HAFERFLOCKEN (51%), Zucker, Palmöl, NUSSKERNMISCHUNG (7 %) (CASHEWKERNSTÜCKE, gehobelte MANDELN, gehackte HASELNUSSKERNE), WEIZENMEHL, VOLLKORN-WEIZENFLOCKEN (6 %), Glukose-Fructose-Sirup, Honig (2 %), HAFER-VOLLKORNMEHL (2 %), GERSTENMALZEXTRAKT, Speisesalz, Aroma Enthält: VOLLKORN-HAFERFLOCKEN, NUSSKERNMISCHUNG, CASHEWKERNSTÜCKE, MANDELN, HASELNUSSKERNE, WEIZENMEHL, VOLLKORN-WEIZENFLOCKEN, HAFER-VOLLKORNMEHL, GERSTENMALZEXTRAKT Kann enthalten: SCHALENFRÜCHTE, MILCH, ERDNÜSSE Aufbewahrungshinweise: Bitte kühl und trocken lagern Lebensmittelunternehmer, in dessen Namen das Produkt vermarktet wird: Peter Kölln GmbH & Co. KGaA, Westerstraße 22-24, D-25336 Elmshorn6,23 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter

-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **


Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Bio-Müsli - Juniormüsli mit CornflakesDas Holle Bio-Juniormüsli Mehrkorn mit Cornflakes ab dem 10. Monat ist ein geschmackvoller Vollkorn-Getreide-Mix in Demeter-Qualität. Alle Zutaten aus biologisch-dynamischem Anbau sind sorgfältig ausgewählt und streng kontrolliert. Die besonders feinen Stückchen werden durch Zugabe von Milch weich und sind leicht zu kauen. Das Bio-Vollkornmüsli mit Getreideflocken kann beim Übergang zur Familienkost als vollwertige Frühstücksmahlzeit verwendet werden und bietet vielseitige Zubereitungsmöglichkeiten. Zubereitung Fülle 130 ml Vollmilch in eine Schüssel und füge 4 EL (25g) Müsliflocken hinzu. Verrühre alles miteinander. Guten Appetit! Alternativ kannst Du das Müsli auch mit Muttermilch oder einer Holle-Bio-Säuglingsmilch aus Kuh- oder Ziegenmilch zubereiten. Ab dem 10. Monat. Hinweise zur Handhabung und Lagerung Bitte trocken lagern und vor Wärme schützen. Mindestens haltbar bis: siehe Bodenprägung. Geöffneten Beutel innerhalb von 3 Wochen aufbrauchen. Faltschachtel bitte dem Altpapier beilegen. Innenbeutel bitte fachgerecht entsorgen.3,60 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Seitenbacher Cornflakes, zuckerarm 500 g MüsliBitte achten Sie auf eine abwechslungsreiche und ausgewogene Ernährung und eine gesunde Lebensweise. Seitenbacher CornflakesMais aus Baden-Württemberg und Bayern bildet die Basis für unsere leckeren Cornflakes, die mit etwas Meersalz verfeinert sind. Einfach so zum Knabbern oder ins Müsli gegeben. Hauchdünn und knusprig. ohne zugesetzten Zucker / zuckerarm ohne Fett gebacken Ballaststoffquelle Zutaten: Mais, Gerstenmalz, Meersalz.Nährwerte: Durchschnittliche Nährwerte: pro 100 g: pro Portion (30 g): Energie 1571 kJ / 371 kcal 471 kJ / 111 kcal Fett 2g 0,9g - davon gesättigte Fettsäuren 0g 0g Kohlenhydrate 78g 23,4g - davon Zucker 4g 1,2g Ballaststoffe 4g 1,2g Eiweiß 6g 1,8g Salz 1g 0,3g Verzehrempfehlung: Nach Bedarf verzehren.Hinweis:Die angegebene empfohlene Tagesmenge darf nicht überschritten werden.Aufbewahrung:Kühl (6-25 °C) und lichtgeschützt lagern. Außerhalb der Reichweite von kleinen Kindern aufbewahren.Nettofüllmenge: 500 gHerstellerdaten: Seitenbacher Vertriebs-GmbH Siemensstr. 14 D-74722 Buchen im Odenwald2,80 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Riegel - Müsli Honig 25gDer Müsli-Riegel ist ein knuspriger, geschmackvoller Snack für alle, die es crunchy mögen – ideal für zwischendurch und kaum zu teilen. In Bio-Qualität und vegetarisch. Hinweise zur Handhabung und Lagerung Trocken lagern, vor Wärme schützen. Bei max. 20°C und ca. 60% relativer Luftfeuchte, vor Sonneneinstrahlung schützen.0,89 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Kölln Müsli Knusper Honig-Nuss, 500gVollkorn-Haferflocken, Cashewkernstücke, gehobelte Mandeln, gehackte Haselnusskerne und Honig Vollkorngehalt 59% Merkmale: Sorte: Knusper, mit Nüssen Ernährungsform: laktosefrei Lebensmittelinformationen: Besonderheit: laktosefrei Inhalt: 500g, Zutaten: VOLLKORN-HAFERFLOCKEN (51%), Zucker, Palmöl, NUSSKERNMISCHUNG (7 %) (CASHEWKERNSTÜCKE, gehobelte MANDELN, gehackte HASELNUSSKERNE), WEIZENMEHL, VOLLKORN-WEIZENFLOCKEN (6 %), Glukose-Fructose-Sirup, Honig (2 %), HAFER-VOLLKORNMEHL (2 %), GERSTENMALZEXTRAKT, Speisesalz, Aroma Enthält: VOLLKORN-HAFERFLOCKEN, NUSSKERNMISCHUNG, CASHEWKERNSTÜCKE, MANDELN, HASELNUSSKERNE, WEIZENMEHL, VOLLKORN-WEIZENFLOCKEN, HAFER-VOLLKORNMEHL, GERSTENMALZEXTRAKT Kann enthalten: SCHALENFRÜCHTE, MILCH, ERDNÜSSE Aufbewahrungshinweise: Bitte kühl und trocken lagern Lebensmittelunternehmer, in dessen Namen das Produkt vermarktet wird: Peter Kölln GmbH & Co. KGaA, Westerstraße 22-24, D-25336 Elmshorn6,23 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Martin, Shane: Vegan Brot & Brötchen backenVegan Brot & Brötchen backen , 70 herzhafte und süße Rezepte - 100% Geschmack / GELINGGARANTIE / 100% pflanzlich , Sonstige > Autoteile & Zubehör , Erscheinungsjahr: 20250416, Autoren: Martin, Shane, Übersetzung: Krabbe, Wiebke, Seitenzahl/Blattzahl: 160, Abbildungen: ca. 80 farbige Fotos, Keyword: 100 prozent pflanzlich; backbuch; backen; baquette; brioches; buch; bücher; ciabatta; focaccia; früchtebrot; gemüse kochbuch; gesund kochen; gesunde ernährung; gesunde ernährung; kochbuch; gesundes kochbuch; glutenfrei; glutenfrei backen; glutenfreie rezepte; glutenfreies brot; hefeteig; hefezopf; knäckebrot; kochbuch; kochbuch gesunde ernährung; kochbücher; kochen; kuchen; mandelmehl; naan; pflanzendrink; pumpernickel; ratgeber; rein pflanzlich; sauerteig; sodabrot; toastbrot; vegan; vegan glutenfrei; vegan kochbuch; vegane milchbrötchen; veganes brot; vollkornbrot; weißbrot, Fachschema: Kochen / vegetarisch, vegan~Veganismus - vegan~Backen~Teig, Fachkategorie: Backen: Brot & Kuchen, Warengruppe: HC/Backen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 235, Breite: 191, Höhe: 16, Gewicht: 387, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.